Ter R$ 500 mil investidos já representa uma conquista financeira relevante.
Esse valor pode abrir espaço para uma carteira mais completa, com diferentes classes de ativos, prazos e objetivos. Mas também exige mais atenção na hora de decidir onde investir.
Afinal, quando o patrimônio chega a esse nível, a pergunta não deve ser apenas “quanto isso rende por mês?”. A questão mais importante passa a ser: “como fazer esse dinheiro trabalhar de forma eficiente, sem assumir riscos desnecessários?”.
Neste artigo, você vai ver simulações de rendimento para carteiras conservadora, moderada e arrojada, além de entender quais cuidados tomar para investir esse valor com mais segurança e planejamento. Acompanha!
Quais erros evitar ao investir R$ 500 mil?
Investir R$ 500 mil não é apenas uma questão de encontrar a aplicação mais rentável.
Um patrimônio desse tamanho precisa ser organizado com método, porque decisões mal tomadas podem afetar não só os ganhos, mas também a liquidez, a proteção do capital e a capacidade de alcançar objetivos importantes.
Muitas vezes, o investidor já conseguiu acumular uma quantia relevante, mas ainda não transformou esse valor em uma estratégia patrimonial bem definida. É nesse ponto que alguns erros se tornam mais perigosos.
Veja os principais:
1. Concentrar demais em um único ativo ou classe
Um erro bastante comum é deixar uma parte muito grande do patrimônio em um único tipo de investimento, setor ou produto.
Isso pode acontecer com quem concentra quase tudo em renda fixa, com quem aposta demais em algumas ações específicas ou até com quem mantém boa parte do dinheiro em imóveis ou fundos muito parecidos.
O problema da concentração é que ela aumenta a dependência de um único fator de risco.
Quando isso acontece, a carteira fica mais vulnerável a mudanças de juros, inflação, crises em setores específicos ou problemas com um emissor. Para quem já acumulou R$ 500 mil, diversificar deixa de ser apenas uma recomendação genérica e passa a ser parte essencial da estratégia.
2. Buscar apenas o maior rendimento do momento
Outro erro recorrente é montar a carteira olhando apenas para o investimento que parece pagar mais naquele momento.
Esse tipo de decisão costuma ignorar fatores importantes, como risco, prazo, liquidez, tributação e adequação ao objetivo do investidor.
Nem sempre o maior rendimento aparente é a melhor escolha. Muitas vezes, ele vem acompanhado de mais volatilidade, menor facilidade de resgate ou riscos que só ficam claros depois.
3. Ignorar a necessidade de liquidez
Ao investir R$ 500 mil, é comum querer aproveitar oportunidades de maior retorno e travar parte do dinheiro em ativos de prazo mais longo. Isso pode fazer sentido em alguns casos, mas precisa ser feito com planejamento.
Toda carteira deve ter uma parcela acessível para emergências, oportunidades ou objetivos de curto e médio prazo.
Quando a liquidez é ignorada, o investidor pode ser obrigado a vender ativos em um momento ruim ou deixar de aproveitar boas oportunidades por falta de caixa disponível.
4. Não investir nada no exterior
Outro erro relevante é manter todo o patrimônio exposto ao Brasil.
Investimentos internacionais não servem apenas para buscar retorno. Eles também podem ajudar na diversificação geográfica, na proteção cambial e no acesso a setores que têm pouca presença no mercado brasileiro.
Para quem tem R$ 500 mil investidos, começar a olhar para o exterior pode ser uma forma de tornar a carteira mais robusta e menos dependente do cenário doméstico.
➡️ LEIA TAMBÉM: Dolarizar o patrimônio: o que significa, por que é importante e como começar
5. Montar carteira sem seguir todas as etapas necessárias
Talvez o erro mais silencioso seja começar pela escolha dos produtos antes de definir o plano.
Quando o investidor pula etapas como perfil de risco, objetivos, prazos, liquidez e diversificação, a carteira tende a ficar desconectada da própria realidade.
O resultado pode ser uma combinação de ativos que parece boa no papel, mas que não conversa com o que o investidor realmente precisa.
Como montar uma carteira de R$ 500 mil de forma estratégica?
Para investir R$ 500 mil com mais segurança e potencial, é importante seguir algumas etapas antes de escolher os produtos:
1. Entenda o seu perfil de risco
O primeiro passo é entender como você lida com oscilações e perdas temporárias.
Em geral, os perfis de risco são divididos entre conservador, moderado e arrojado.
Quem é mais conservador tende a priorizar estabilidade e proteção. O investidor moderado aceita algum nível de oscilação em troca de maior potencial de retorno. Já o arrojado costuma tolerar variações mais intensas, desde que exista perspectiva de crescimento no longo prazo.
2. Defina com clareza os seus objetivos financeiros
Depois de entender o perfil, é preciso definir os objetivos.
R$ 500 mil podem ter funções muito diferentes dependendo da vida de cada pessoa. Para alguns, esse patrimônio pode ser o início de uma aposentadoria mais estruturada. Para outros, pode servir para comprar um imóvel, gerar renda complementar, formar reserva para a família ou proteger o patrimônio já acumulado.
Também é importante separar esses objetivos por prazo. O dinheiro que será usado em poucos meses precisa de uma abordagem diferente daquele que ficará investido por muitos anos.
3. Escolha os ativos que farão parte da carteira
Com perfil e objetivos definidos, aí sim faz sentido escolher os ativos.
A renda fixa pode ser usada para trazer previsibilidade, liquidez e proteção. Entram aqui alternativas como Tesouro Direto, CDBs, LCIs, LCAs e títulos atrelados à inflação.
A renda variável, por outro lado, pode contribuir para o crescimento do patrimônio no longo prazo. Ações, BDRs, fundos imobiliários e ETFs são exemplos, mas exigem maior tolerância a oscilações.
O ponto central é que a escolha dos ativos deve seguir a função de cada parte da carteira, e não apenas a rentabilidade esperada de cada produto.
4. Diversifique com inteligência
Diversificar não é simplesmente ter muitos investimentos.
Uma carteira pode ter vários produtos e, ainda assim, estar concentrada nos mesmos riscos.
Diversificação de verdade envolve combinar ativos que se comportam de formas diferentes diante dos ciclos econômicos. Isso pode incluir diferentes classes, emissores, setores, moedas, países e prazos.
5. Faça aportes de forma consistente
Chegar a R$ 500 mil é um marco importante, mas não deve ser o ponto final da construção patrimonial.
Aportes recorrentes ajudam a fortalecer a carteira, criar disciplina e reduzir a dependência de momentos específicos de mercado.
Mesmo aportes menores, quando feitos com consistência, podem melhorar bastante o resultado no longo prazo.
Além disso, seguir investindo ajuda o patrimônio a continuar crescendo, em vez de ficar apenas dependendo da rentabilidade dos ativos já escolhidos.
6. Faça rebalanceamentos programados
Com o passar do tempo, a carteira muda.
Alguns ativos se valorizam mais, outros ficam para trás, e a distribuição inicial pode deixar de representar o plano original.
O rebalanceamento serve para corrigir esses desvios.
Na prática, isso pode significar reduzir a exposição a uma classe que cresceu demais ou reforçar uma parte da carteira que ficou pequena demais. Esse processo ajuda a controlar riscos e impede que a carteira se torne mais agressiva ou mais conservadora do que deveria.
7. Revise a estratégia periodicamente
Além de rebalancear, também é importante revisar a estratégia como um todo.
Isso porque os objetivos mudam, a renda muda, a família muda, o cenário econômico muda e o próprio investidor pode mudar de perfil com o tempo.
Uma carteira que fazia sentido em determinado momento pode precisar de ajustes alguns anos depois.
Por isso, a revisão periódica ajuda a manter os investimentos conectados com a realidade atual do investidor.
➡️ LEIA TAMBÉM: O que é e como montar uma Carteira de Investimentos
Quanto rende uma carteira de R$ 500 mil?
Para estimar o rendimento de uma carteira de R$ 500 mil, é preciso partir de uma premissa de alocação.
Neste exemplo, usaremos carteiras padrão da XP Investimentos como referência para perfis conservador, moderado e arrojado. A ideia não é indicar uma carteira específica, mas mostrar como o potencial de retorno pode variar conforme o nível de risco assumido.
⚠️ IMPORTANTE: essas são apenas estimativas. Elas não representam nenhum tipo de promessa de ganhos. Sua carteira pode ter alocação diferente das a seguir, ou obter resultados distintos dos descritos abaixo.
Quanto rende uma carteira conservadora de R$ 500 mil?
A alocação padrão da XP para uma carteira conservadora é:
- Renda Fixa (Brasil) Pós-Fixada: 67,5%
- Renda Fixa (Brasil) Inflação: 17,5%
- Renda Fixa (Brasil) Prefixada: 2,5%
- Multimercados: 2,5%
- Fundos Listados: 5,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 2,5%
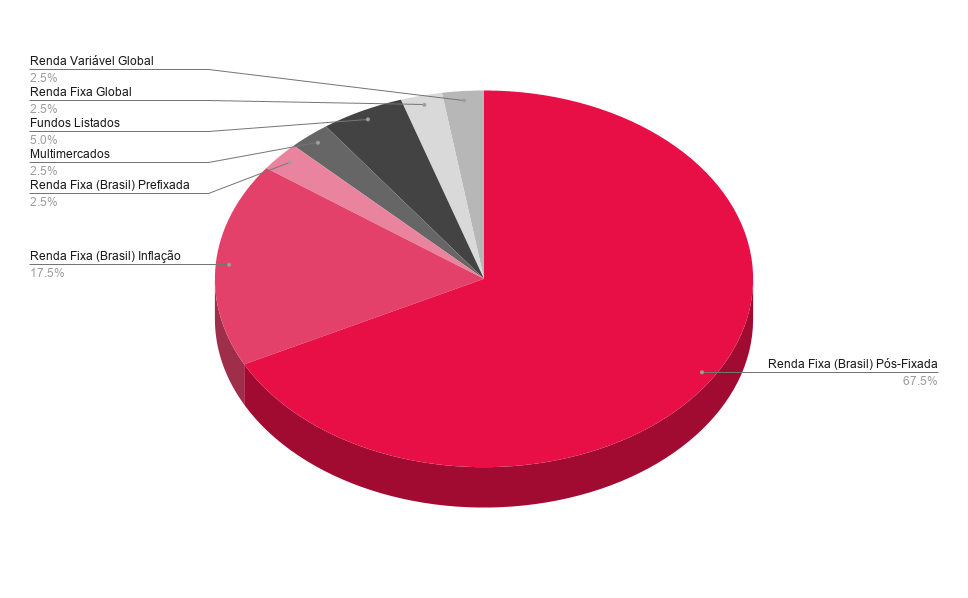
Com essa alocação, a expectativa de retorno anual é de: CDI + 1%, ou 14,90%, já que o CDI é 13,90% hoje (11 de setembro de 2026).
Ou seja, investindo R$ 500 mil com essa estratégia, sua carteira renderia aproximadamente R$ 74.500,00 por ano, ou R$ 6.208,33 por mês.
Quanto rende uma carteira moderada de R$ 500 mil?
A alocação padrão da XP para uma carteira moderada é:
- Renda Fixa (Brasil) Pós-Fixada: 32,5%
- Renda Fixa (Brasil) Inflação: 22,5%
- Renda Fixa (Brasil) Prefixada: 10,0%
- Multimercados: 14,0%
- Renda Variável Brasil: 7,5%
- Fundos Listados: 4,5%
- Investimentos Alternativos: 3,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 3,5%
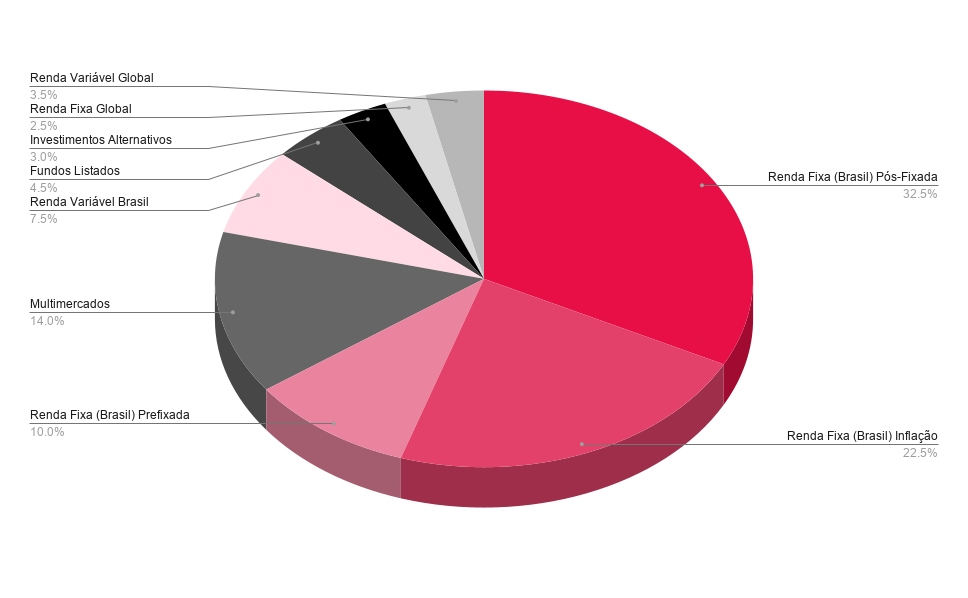
Com essa alocação, a expectativa de retorno anual é de: CDI +2%, ou 15,90%, já que o CDI é 13,90% hoje (11 de setembro de 2026).
Ou seja, investindo R$ 500 mil com essa estratégia, sua carteira renderia aproximadamente R$ 79.500,00 por ano, ou R$ 6.625,00 por mês.
Quanto rende uma carteira arrojada de R$ 500 mil?
A alocação padrão da XP para uma carteira arrojada é:
- Renda Fixa (Brasil) Pós-Fixada: 12,5%
- Renda Fixa (Brasil) Inflação: 27,5%
- Renda Fixa (Brasil) Prefixada: 7,5%
- Multimercados: 10,0%
- Renda Variável Brasil: 17,5%
- Fundos Listados: 10,5%
- Investimentos Alternativos: 7,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 5,0%
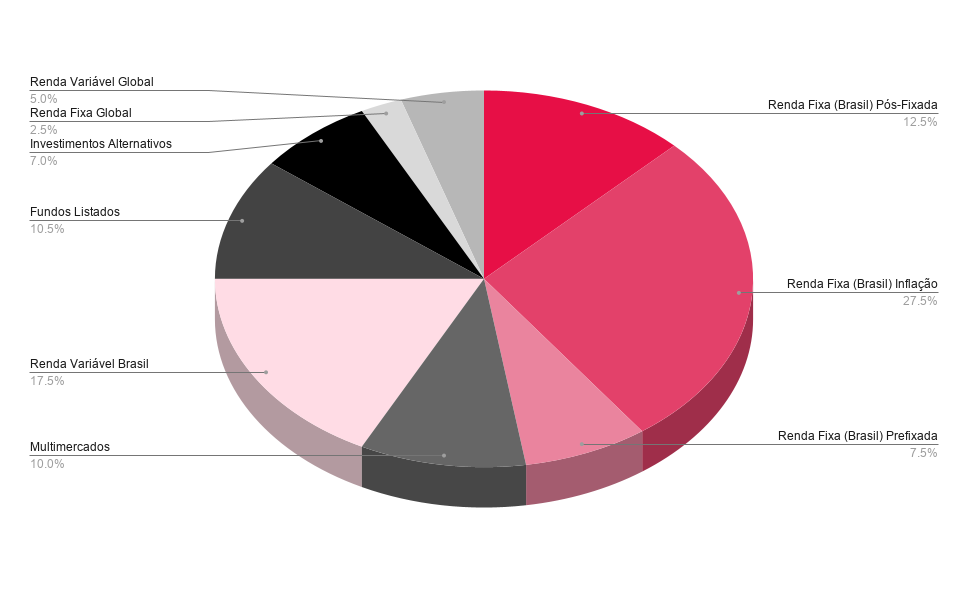
Com essa alocação, a expectativa de retorno anual é de: CDI + 3%, ou 16,90%, já que o CDI é 13,90% hoje (20 de abril de 2026).
Ou seja, investindo R$ 500 mil com essa estratégia, sua carteira renderia aproximadamente R$ 84.500,00 por ano, ou R$ 7.041,66 por mês.
Dá para viver de renda com R$ 1 milhão?
Depende.
Uma carteira de R$ 500 mil pode gerar uma renda mensal relevante, como mostram as simulações.
Ainda assim, para muitas pessoas, esse valor tende a funcionar melhor como complemento de renda do que como única fonte para bancar todo o custo de vida.
Também existe outro ponto importante: sacar todo o rendimento pode prejudicar o crescimento real do patrimônio.
Mesmo que o valor principal continue o mesmo em termos nominais, a inflação reduz o poder de compra ao longo do tempo. Por isso, consumir toda a rentabilidade mês após mês pode fazer com que o patrimônio perca força no futuro.
Em muitos casos, a estratégia mais saudável é usar apenas parte dos rendimentos, reinvestir outra parte e continuar fazendo aportes sempre que possível.
Assim, a carteira pode ajudar a gerar renda hoje sem deixar de buscar crescimento e preservação patrimonial para os próximos anos!
Como investir R$ 500 mil com segurança e alto potencial
Investir R$ 500 mil com segurança e alto potencial exige uma estratégia bem construída.
Não basta escolher produtos isolados ou seguir a rentabilidade do momento. É preciso entender o papel de cada ativo, equilibrar risco e liquidez, diversificar de forma inteligente e revisar a carteira conforme seus objetivos mudam.
Esse processo pode ser trabalhoso para fazer sozinho, principalmente quando o investidor quer evitar erros de concentração, excesso de risco, falta de liquidez ou baixa eficiência tributária.
É aqui que a assessoria da Faz Capital pode ajudar!
Nossos especialistas avaliam seu perfil, seus objetivos e sua carteira atual para montar uma estratégia mais coerente com o que você deseja construir no longo prazo.
Se você quer investir R$ 500 mil com mais clareza, segurança e potencial, preencha o formulário abaixo e fale com um especialista da Faz Capital!
Esperamos que você tenha gostado deste artigo, e nos vemos no próximo!