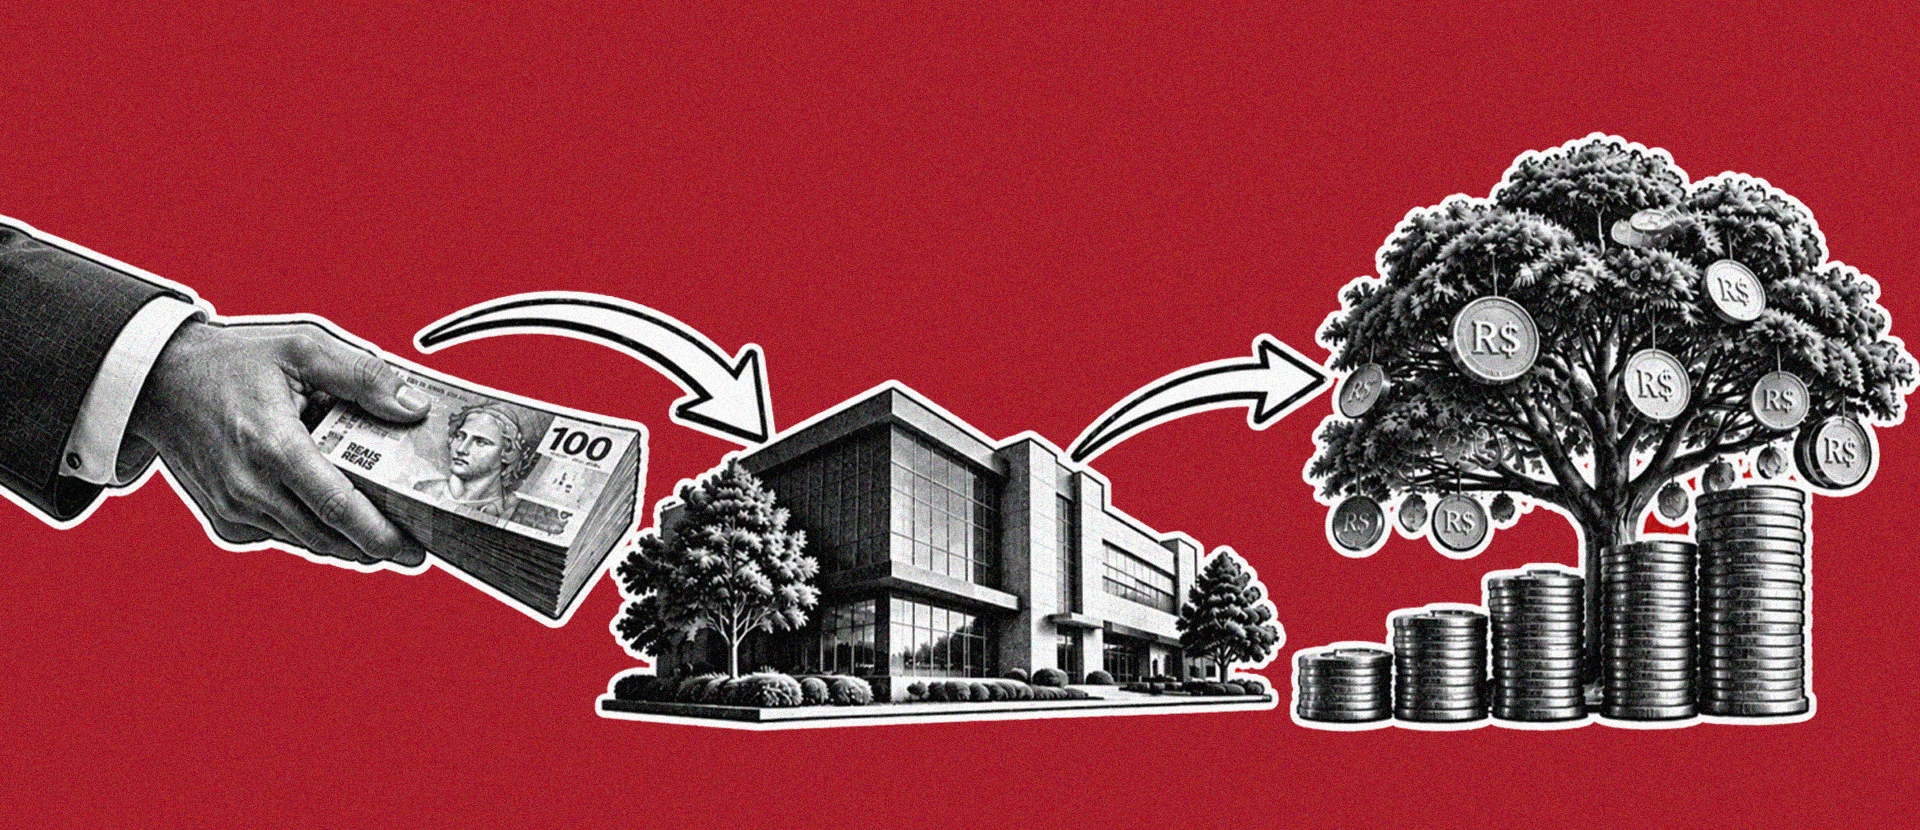
Debêntures incentivadas são títulos de renda fixa emitidos por empresas para captar recursos destinados, principalmente, ao financiamento de projetos de infraestrutura, como energia, saneamento, transporte, mobilidade e logística.
Para pessoas físicas, elas podem oferecer isenção de Imposto de Renda sobre os rendimentos, o que torna o retorno líquido mais atrativo em alguns casos.
Ainda assim, por serem títulos de crédito privado, exigem atenção aos riscos…
É por isso que, neste artigo, vamos ensinar tudo que você precisa saber sobre as debêntures incentivadas para descobrir se elas podem fazer sentido na sua carteira! Acompanha!
O que são debêntures incentivadas?
Debêntures incentivadas são títulos de renda fixa emitidos por empresas para captar recursos destinados, principalmente, ao financiamento de projetos de infraestrutura.
Na prática, quando o investidor compra uma debênture, ele está emprestando dinheiro para uma empresa. Em troca, essa empresa se compromete a devolver o valor aplicado acrescido de uma remuneração combinada.
No caso das debêntures incentivadas, esse dinheiro costuma ser direcionado para projetos considerados relevantes para o desenvolvimento do país, como obras e investimentos em setores de transporte, energia, saneamento, mobilidade, logística e outras áreas de infraestrutura. Esses títulos foram criados justamente para estimular a captação de recursos no mercado de capitais para projetos prioritários.
Elas recebem o nome de “incentivadas” porque contam com um benefício tributário para estimular esse tipo de investimento. Para pessoas físicas, os rendimentos dessas debêntures podem ter isenção de Imposto de Renda, o que pode tornar o retorno líquido mais atrativo em comparação com outros investimentos tributados.
Ainda assim, debêntures incentivadas não são iguais a títulos públicos ou CDBs emitidos por bancos. Elas fazem parte do mercado de crédito privado, o que significa que o investidor está assumindo o risco da empresa emissora.
Como funcionam as debêntures incentivadas?
As debêntures incentivadas funcionam como um empréstimo feito pelo investidor a uma empresa que precisa captar recursos para financiar projetos específicos, geralmente ligados à infraestrutura.
Ao comprar esse título, o investidor passa a ter o direito de receber de volta o valor aplicado, acrescido da remuneração definida na emissão. Essa remuneração pode variar conforme as características da debênture, o prazo, o risco da empresa emissora e as condições de mercado.
Na prática, elas fazem parte da renda fixa privada, mas não devem ser confundidas com investimentos bancários mais tradicionais, como CDBs, LCIs e LCAs. Isso porque, nas debêntures, o risco está diretamente ligado à capacidade da empresa emissora de honrar seus pagamentos.
Por que debêntures incentivadas têm incentivo fiscal?
As debêntures incentivadas têm incentivo fiscal porque foram criadas para estimular o financiamento privado de projetos considerados importantes para o desenvolvimento do país.
Em vez de depender apenas de recursos públicos ou de crédito bancário, empresas podem captar dinheiro no mercado de capitais para financiar obras e investimentos. Para tornar esse tipo de investimento mais atrativo, a legislação oferece isenção de Imposto de Renda sobre os rendimentos.
Debêntures incentivadas têm Imposto de Renda?
Para pessoas físicas, os rendimentos das debêntures incentivadas geralmente são isentos de Imposto de Renda, desde que a emissão cumpra as regras previstas na legislação para isso.
Debêntures incentivadas têm garantia do FGC?
Não. Debêntures incentivadas não contam com a garantia do FGC, o Fundo Garantidor de Créditos.
Esse é um ponto muito importante. Diferentemente de alguns produtos emitidos por instituições financeiras, como CDBs, LCIs e LCAs dentro dos limites e regras do FGC, as debêntures são títulos de dívida emitidos por empresas. Portanto, se a companhia emissora tiver problemas financeiros e não conseguir honrar seus compromissos, o investidor pode sofrer perdas.
Qual é a diferença entre debêntures incentivadas e debêntures comuns?
A principal diferença entre debêntures incentivadas e debêntures comuns está na finalidade da captação e na tributação para o investidor pessoa física.
As debêntures comuns são emitidas para captar recursos que podem ser usados em diferentes finalidades, como reforço de caixa, expansão, alongamento de dívidas ou outros.
Já as debêntures incentivadas são voltadas, em geral, ao financiamento de projetos de infraestrutura considerados prioritários, como energia, transporte, saneamento, logística e mobilidade.
Outra diferença importante está no Imposto de Renda. Nas debêntures comuns, os rendimentos normalmente seguem a tabela regressiva de IR da renda fixa. Nas debêntures incentivadas, os rendimentos são isentos de IR para pessoas físicas.
Quais são as vantagens das debêntures incentivadas?
As debêntures incentivadas podem oferecer benefícios interessantes para investidores que buscam diversificar a renda fixa e acessar alternativas além dos produtos bancários tradicionais:
Isenção de Imposto de Renda para pessoa física
Uma das principais vantagens das debêntures incentivadas é a possibilidade de isenção de Imposto de Renda sobre os rendimentos para pessoas físicas.
Isso pode tornar a rentabilidade líquida mais atrativa em comparação com outros investimentos tributados de renda fixa, como CDBs e debêntures comuns.
Potencial de retorno líquido atrativo
Por conta da isenção fiscal, as debêntures incentivadas podem apresentar um retorno líquido competitivo, especialmente quando comparadas a produtos tributados com risco e prazo semelhantes.
Diversificação dentro da renda fixa
As debêntures incentivadas também ajudam a diversificar a parcela de renda fixa da carteira.
Essa diversificação pode melhorar a construção da carteira, desde que seja feita com cuidado e sem concentração excessiva em uma única empresa, setor ou emissão.
Exposição a projetos de infraestrutura
Outro ponto positivo é que esses títulos permitem ao investidor participar, indiretamente, do financiamento de projetos de infraestrutura. Esse setor costuma ter grande importância econômica e pode oferecer oportunidades para empresas bem posicionadas.
Possibilidade de fluxo de pagamentos
Algumas debêntures incentivadas podem pagar juros periodicamente, o que pode ser interessante para investidores que buscam fluxo de renda ao longo do tempo.
➡️ LEIA TAMBÉM: Quanto preciso investir por mês para ter renda passiva no futuro?
Quais são os riscos das debêntures incentivadas?
As debêntures incentivadas também envolvem riscos que precisam ser avaliados antes da decisão de investimento, como:
Risco de crédito
O principal risco das debêntures incentivadas é, com certeza, o risco de crédito.
Isso significa que a empresa emissora pode enfrentar dificuldades financeiras e não conseguir pagar os juros ou devolver o valor investido no vencimento.
Por isso, antes de investir, é importante avaliar a saúde financeira da companhia, o setor em que ela atua, seu histórico, seu nível de endividamento e a qualidade da emissão.
Risco de liquidez
Outro risco importante é o risco de liquidez.
Nem sempre é fácil vender uma debênture incentivada antes do vencimento. Em alguns casos, pode haver poucos compradores no mercado secundário, o que dificulta a saída do investimento. Por isso, esse tipo de ativo costuma fazer mais sentido para quem pode manter o investimento por mais tempo.
Risco de mercado
As debêntures incentivadas também podem sofrer com o risco de mercado.
Mesmo sendo renda fixa, o preço desses títulos pode oscilar antes do vencimento conforme mudanças nos juros, na inflação, no cenário econômico e na percepção de risco sobre a empresa emissora. Isso significa que, se o investidor vender o título antes do prazo final, pode ter ganho ou perda dependendo das condições do mercado naquele momento.
Risco de marcação a mercado
A marcação a mercado é o ajuste diário do preço do título de acordo com as condições do mercado.
Se as taxas de juros sobem, por exemplo, uma debênture emitida anteriormente com taxa menor pode perder valor no mercado secundário. Já se as taxas caem, o título pode se valorizar.
Para quem mantém a debênture até o vencimento, esse efeito é menos relevante, mas para quem pode precisar vender antes, a marcação a mercado é um ponto de atenção.
Risco de concentração
Também existe o risco de concentrar demais o patrimônio em uma única debênture, empresa ou setor.
Como muitas debêntures incentivadas estão ligadas a projetos de infraestrutura, é importante evitar uma carteira excessivamente exposta a esse segmento.
Risco do projeto ou setor
Por fim, há o risco ligado ao próprio projeto ou setor financiado.
Projetos de infraestrutura podem enfrentar atrasos, aumento de custos, mudanças regulatórias, dificuldades operacionais ou queda na demanda. Esses fatores podem afetar a empresa emissora e, consequentemente, sua capacidade de pagamento.
Debêntures incentivadas podem fazer sentido para você?
Depende.
As debêntures incentivadas podem ser uma alternativa interessante para investidores que buscam diversificar a renda fixa, acessar o mercado de crédito privado e aproveitar o benefício da isenção de Imposto de Renda para pessoa física.
Mas isso não significa que elas sejam adequadas para todos os investidores ou para qualquer momento da carteira.
Por serem títulos emitidos por empresas, as debêntures incentivadas envolvem riscos e não têm garantia do FGC. Além disso, muitas delas têm prazos mais longos, o que exige planejamento para evitar a necessidade de vender o título antes do vencimento.
Por isso, antes de investir, é importante avaliar seu perfil de risco, seus objetivos, seu prazo, sua necessidade de liquidez e o peso que esse ativo teria dentro da sua carteira.
É justamente aqui que a assessoria da Faz Capital pode ajudar!
Nossos especialistas analisam seu momento financeiro, sua carteira atual e seus objetivos para identificar se as debêntures incentivadas fazem sentido dentro de uma estratégia mais ampla, diversificada e eficiente!
Se você quer investir em renda fixa privada com mais clareza e segurança, aperte o botão abaixo e fale com um especialista da Faz Capital agora mesmo!
Sua nova experiência com investimentos começa aqui
Esperamos que você tenha gostado deste artigo, e nos vemos no próximo!