Médicos costumam ter uma rotina intensa, renda relevante e uma vida financeira mais complexa do que a média dos profissionais…
Entre plantões, consultas, cirurgias, consultório e mais, investir com estratégia se torna essencial para transformar o esforço do presente em patrimônio duradouro.
Neste artigo, você vai entender o que médicos devem fazer antes de investir, como montar uma carteira conforme o perfil de risco e como a assessoria da Faz Capital pode ajudar nesse processo. Acompanha!
Por que médicos precisam de uma estratégia de investimentos?
Médicos costumam ter uma realidade financeira diferente da maioria dos profissionais.
Em muitos casos, a renda é alta, mas também pode ser irregular. Ela pode vir de diferentes fontes, como plantões, consultório particular, clínicas, hospitais, convênios, sociedades médicas e pessoa jurídica.
Isso cria uma vida financeira mais complexa, que exige mais organização antes de qualquer decisão de investimento.
Além disso, a rotina médica costuma ser intensa. Com pouco tempo disponível para acompanhar o mercado, é comum que decisões importantes sejam adiadas ou tomadas de forma improvisada.
Sem estratégia, vemos rotineiramente médicos que acabam mantendo dinheiro parado na conta (incorrendo em alto custo de oportunidade), concentrando demais em imóveis, misturando finanças pessoais e profissionais e cometendo outros erros.
Por isso, para médicos, investir bem não é apenas buscar rentabilidade. É transformar renda em patrimônio, proteger a família, planejar aposentadoria, reduzir a dependência de plantões e conquistar liberdade financeira.
Como lidar com plantões, consultas e com uma carteira de investimentos?
A rotina de um médico costuma ser intensa. Entre plantões, consultas, cirurgias, estudos, congressos e responsabilidades familiares, muitas vezes sobra pouco tempo para cuidar da própria vida financeira.
Mas justamente por isso, investir com estratégia é tão importante.
Todo esse esforço atual precisa se transformar em algo duradouro. A renda gerada não deve servir apenas para manter o padrão de vida no presente, mas também para construir patrimônio, segurança e liberdade no futuro.
Afinal, por mais que a medicina possa oferecer boa renda, ela também depende muito da capacidade de trabalho do profissional. Se o médico não transforma parte dessa renda em investimentos bem estruturados, pode acabar ficando sempre dependente de mais horas trabalhadas para manter seus objetivos.
A boa notícia é que não é preciso acompanhar o mercado todos os dias para investir bem. Com organização, aportes recorrentes, objetivos claros e uma carteira alinhada ao perfil de risco, é possível cuidar dos investimentos dedicando pouco tempo por mês.
E esse processo fica ainda mais simples com uma boa assessoria. Com acompanhamento profissional, o médico pode tomar decisões mais estratégicas, revisar a carteira quando necessário e investir de forma mais eficiente, sem precisar transformar a gestão dos investimentos em mais uma tarefa pesada na rotina.
➡️ LEIA TAMBÉM: Assessoria de investimentos personalizada: o que é, como escolher e onde encontrar
O que o médico deve fazer antes de investir?
Antes de escolher produtos financeiros, o médico precisa organizar a base da sua vida financeira.
Isso ajuda a evitar decisões apressadas, melhora a clareza sobre os objetivos e permite montar uma carteira mais coerente com sua realidade.
Confira o passo a passo a seguir:
1. Montar uma reserva de emergência
O primeiro passo é ter uma reserva de emergência bem estruturada.
Para médicos, isso é especialmente importante porque a renda pode variar conforme plantões, consultas, cirurgias e repasses de convênios (e pode passar por períodos de menor demanda).
Vale lembrar que essa reserva deve ficar em investimentos de baixo risco, alta liquidez e fácil acesso. O objetivo não é buscar a maior rentabilidade, mas garantir segurança para lidar com imprevistos sem precisar mexer nos investimentos de longo prazo.
2. Entender seu perfil de risco
Depois, é essencial entender seu perfil de risco.
O investidor conservador prioriza segurança, estabilidade e menor oscilação. Normalmente, esse perfil faz mais sentido para quem não quer correr grandes riscos ou ainda está construindo uma base financeira mais sólida.
O investidor moderado aceita algum nível de oscilação em troca de maior potencial de retorno. Esse perfil costuma buscar equilíbrio entre proteção e crescimento patrimonial.
Já o investidor arrojado tolera mais volatilidade e pensa em prazos mais longos. Ele pode aceitar quedas temporárias na carteira se isso fizer parte de uma estratégia com maior potencial de valorização.
3. Definir com clareza os seus objetivos financeiros
Também é importante saber para que o dinheiro será investido.
O objetivo pode ser aposentadoria, compra de imóvel, abertura de consultório ou outros, mas o importante é que você saiba qual ele é. Isso porque cada objetivo tem um prazo e exige uma estratégia diferente. O dinheiro que será usado em dois anos não deve ser investido da mesma forma que o dinheiro pensado para aposentadoria daqui a 20 anos, por exemplo.
4. Escolher os ativos que farão parte da carteira
Com reserva, perfil e objetivos definidos, aí sim faz sentido escolher os ativos.
Existem muitas possibilidades: renda fixa, fundos de investimento, fundos imobiliários, ações, previdência privada, ativos internacionais, crédito privado e outros.
Mas essa escolha não deve ser aleatória.
Normalmente, os ativos devem seguir o modelo de carteira que o perfil do investidor pede. Dentro desse modelo, é possível fazer ajustes, escolher produtos específicos e buscar oportunidades, mas sempre respeitando a lógica da estratégia.
Ou seja, existem carteiras pensadas para investidores conservadores, moderados e arrojados, e falaremos mais delas a seguir.
5. Fazer aportes de forma consistente
Para médicos, a consistência dos aportes pode ser uma grande vantagem.
Mesmo que a renda varie de um mês para outro, é importante transformar parte dos ganhos em patrimônio de forma recorrente.
Mais do que investir apenas quando “sobra dinheiro”, o ideal é criar uma rotina de aportes alinhada à renda e aos objetivos.
6. Realizar rebalanceamentos programados
Por fim, a carteira precisa ser revisada de tempos em tempos.
Com o passar dos meses, alguns ativos podem subir mais, outros podem cair, e a carteira pode se afastar do plano original. O rebalanceamento serve para ajustar os pesos e manter a estratégia alinhada ao perfil do investidor.
Isso evita que a carteira fique arriscada demais ou conservadora demais sem que o médico perceba.
Como montar uma carteira de investimentos para médicos?
Existem diversas formas de montar uma carteira de investimentos para médicos.
Porém, a XP Investimentos já possui modelos de alocação testados e comprovados, que podem facilitar nessa seleção de ativos! Confira 3 abaixo:
Carteira conservadora para médicos
A alocação padrão da XP para uma carteira conservadora é:
- Renda Fixa (Brasil) Pós-Fixada: 67,5%
- Renda Fixa (Brasil) Inflação: 17,5%
- Renda Fixa (Brasil) Prefixada: 2,5%
- Multimercados: 2,5%
- Fundos Listados: 5,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 2,5%
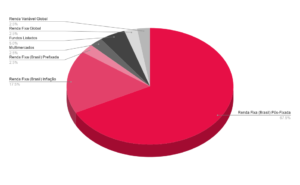
Com essa alocação, é possível ter mais estabilidade, minimizar oscilações e mesmo assim diversificar de forma inteligente.
Carteira moderada para médicos
A alocação padrão da XP para uma carteira moderada é:
- Renda Fixa (Brasil) Pós-Fixada: 32,5%
- Renda Fixa (Brasil) Inflação: 22,5%
- Renda Fixa (Brasil) Prefixada: 10,0%
- Multimercados: 14,0%
- Renda Variável Brasil: 7,5%
- Fundos Listados: 4,5%
- Investimentos Alternativos: 3,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 3,5%
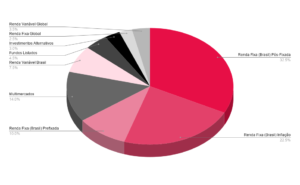
Com essa alocação, você equilibra retorno e segurança, diversificando tanto em renda fixa quanto variável e aproveitando o melhor das duas.
Carteira arrojada para médicos
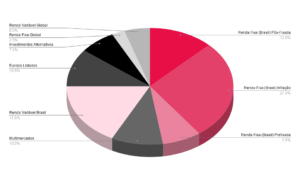
A alocação padrão da XP para uma carteira arrojada é:
- Renda Fixa (Brasil) Pós-Fixada: 12,5%
- Renda Fixa (Brasil) Inflação: 27,5%
- Renda Fixa (Brasil) Prefixada: 7,5%
- Multimercados: 10,0%
- Renda Variável Brasil: 17,5%
- Fundos Listados: 10,5%
- Investimentos Alternativos: 7,0%
- Renda Fixa Global: 2,5%
- Renda Variável Global: 5,0%
Como a Faz Capital ajuda médicos a investir melhor?
A rotina médica exige tempo, energia e foco. Por isso, cuidar dos investimentos sem uma estratégia clara pode acabar ficando em segundo plano, mesmo para profissionais com boa renda.
É nesse ponto que a Faz Capital pode ajudar!
Nossa assessoria entende que médicos precisam transformar o esforço de hoje em patrimônio duradouro. Para isso, analisamos seu momento de vida, sua renda, seus objetivos, seu perfil de risco e sua carteira atual para construir uma estratégia mais eficiente.
Com acompanhamento profissional, o médico consegue investir com mais clareza, aproveitar melhor sua capacidade de geração de renda e tomar decisões mais alinhadas ao futuro que deseja construir!
Se você quer investir melhor, com menos improviso e mais estratégia, aperte o botão abaixo e fale com um especialista da Faz Capital agora mesmo!
Esperamos que você tenha gostado deste artigo, e nos vemos no próximo!